

협력사의 공정을 장부로, 설계를 프로젝트로 –
생산을 외주하는 반도체 기업이 SAP의 산업 관점을 적용하는 순서
ACRAS Insight Research | 산업 감수: Cloud Div. VD Team | 최종 감수: James, Lee 대표 컨설턴트 | 검토 기준일: 2026-09-10
이 글의 자료와 위치
SAP는 산업별로 「Industry PoV」를 발행합니다. 이 글의 원자료인 「2026 Industry PoV: High Tech」(SAP Korea, 2025.12)는 하이테크 산업의 동향과 전략적 우선순위, 핵심 비즈니스 모델의 밸류체인, 그리고 그것을 지원하는 SAP의 솔루션 아키텍처를 정리해 SAP를 도입했거나 도입하려는 고객과 파트너에게 제공하는 문서입니다. 산업을 보는 SAP의 눈과 자기 솔루션을 보는 SAP의 관점이 한 문서에 들어 있습니다.
ACRAS는 그 문서를 고객의 입장에서 읽습니다. SAP가 본 산업의 변화가 ACRAS 고객 규모의 성장기업에게는 어떤 모습으로 오는지, SAP가 그린 밸류체인과 아키텍처를 그 회사는 어떤 순서로 적용해야 하는지를 묻고, 그 답을 진단과 구축 현장에서 확인해 왔습니다. 이 리뷰는 그 해석과 적용의 중간 과정을 기록한 연구입니다. 완결된 답이 아니라 지금까지의 적용에서 확인된 순서이며, SAP의 PoV가 일년마다 갱신되고 ACRAS의 적용 경험이 쌓이는 만큼 함께 갱신됩니다. 본문에서 “ACRAS 노트”로 표시한 부분은 ACRAS의 의견과 해석이고, 표시가 없는 부분은 SAP의 자료를 정리한 것입니다.
0. 읽는 법
이 리뷰는 SAP Korea의 「2026 Industry PoV: High Tech」(2025.12)를 원자료로 삼습니다. SAP가 정리한 산업 동향, 전략적 우선순위, 밸류체인, 솔루션 아키텍처는 Figure(도해)로 구성하여 지식으로 전달하고, 본문은 그 판단이 왜 나왔는지를 ACRAS Insight Research의 관점에서 해설하고, 반도체 산업 가운데 ACRAS의 주요 고객인 팹리스와 디자인하우스처럼 생산을 외주하는 기업이 그 판단을 어떻게 적용해야 하는지를 정리하여 구성했습니다. SAP의 판단은 “SAP Korea(2025)”로 표기하고, ACRAS의 의견과 해석은 “ACRAS 노트”라는 머리말로 구분합니다. 외부 통계는 원출처를 확인한 것만 썼고 2026년 이후의 수치는 전망입니다. 용어 해설과 통계 확인표는 부록에, 본문에 나온 SAP 제품·구성의 해설은 별첨으로 정리했으며, 본문 중 “다섯 번째 문” 같은 표현은 ACRAS가 정리한 성장의 9관문 시리즈(acras.ai/insight)의 각 편을 가리킵니다. 하이테크 산업 리뷰는 두 편으로 발행하며, 짝이 되는 2편은 완제품·부품 제조사를 다룹니다.
1. 요약 – 세 가지 결론
첫째, SAP Korea(2025)는 반도체 산업의 변화를 세 가지로 정리합니다. 1) AI 고성능 반도체의 확산에 따른 제조 복잡성, 2) 공급망 불확실성과 지정학 리스크, 3) 고전력·고밀도 공정에 따른 인프라 효율의 요구입니다. 대응으로는 1) 제조·품질·설비의 통합 인텔리전스, 2) 공급망 운영 플랫폼, 3) 제조·에너지·환경의 통합 운영체계를 제시합니다. 팹리스처럼 생산을 외주하는 기업은 이 세 가지를 협력사 공정 데이터의 통합, 다지역 외주 사슬의 계획, 고객 요구 사양으로서의 전력 효율로 적용해야 합니다. 통합의 대상이 자기 설비가 아니라 협력사의 공정 데이터라는 점이 다를 뿐, 통합해야 한다는 요구는 같습니다.
둘째, SAP는 하이테크의 핵심 비즈니스 모델을 1) 연구개발과 제품 혁신, 2) 공급망 관리와 제조·운영, 3)영업과 마케팅, 4) 구독과 서비스 수익화의 네 영역으로 정의하고, 영역마다 1) 미래 혁신, 2) 회복탄력성, 3) 지속가능한 성장, 4) 소비 기반 수익화라는 목적을 부여합니다. 팹리스는 이 가운데 연구개발과 공급망의 두 영역에서 매출과 원가의 대부분이 결정됩니다. 적용의 첫 자리는 설계 과제의 시수와 지출을 프로젝트로 기록해 개발 용역(NRE) 매출과 잇는 것과, 협력사 공정의 Lot·수율·재공을 자사 장부의 재고와 원가로 끌어오는 것입니다. 영업 영역은 소수 고객과의 계약·납기·청구로, 구독·서비스 영역은 고객의 서비스화에 맞춘 공급 조건으로 적용됩니다.
셋째, SAP는 솔루션 아키텍처를 Cloud ERP를 중심에 둔 애플리케이션·데이터·AI의 통합 스위트로 제시합니다. 생산을 외주하는 성장기업은 이 아키텍처를 네 층의 순서로 적용해야 합니다. 표준 코어 ERP의 재무·관리회계·판매·구매·외주·프로젝트가 먼저이고, 표준이 직접 보지 못하는 발생점(협력사 공정, 엔지니어의 시간 등)은 코어 밖의 연계 계층으로 더하며, 그 위에 제품·고객·프로젝트별 손익의 데이터가 서고, 마지막에 반기마다 도착하는 AI 에이전트를 켭니다. 이 순서는 상장 심사와 투자 실사가 숫자를 검증하는 순서와 같습니다.
2. 하이테크 공통 – 세 변화와 다섯 우선순위
SAP Korea(2025)는 2026년의 하이테크 산업이 세 가지 변화를 동시에 겪는 전환기에 들어섰다고 봅니다. 산업의 변화(AI 인프라와 데이터센터 투자의 급증, 전력 효율 중심의 기술 경쟁, 지역 블록 기반의 공급망 재편), 고객과 시장의 변화(AI 에이전트 기반 경험으로의 기대 이동, PoC 대신 측정 가능한 효과, 규제와 데이터 주권에 따른 시장 분절, XaaS·구독 과금), 기업의 변화(리스킬링과 파트너십, 전사 AI 운영 모델, 멀티클라우드 인프라, 전력·탄소 부담)입니다. 세 변화의 항목은 Figure 1에 배치했습니다.
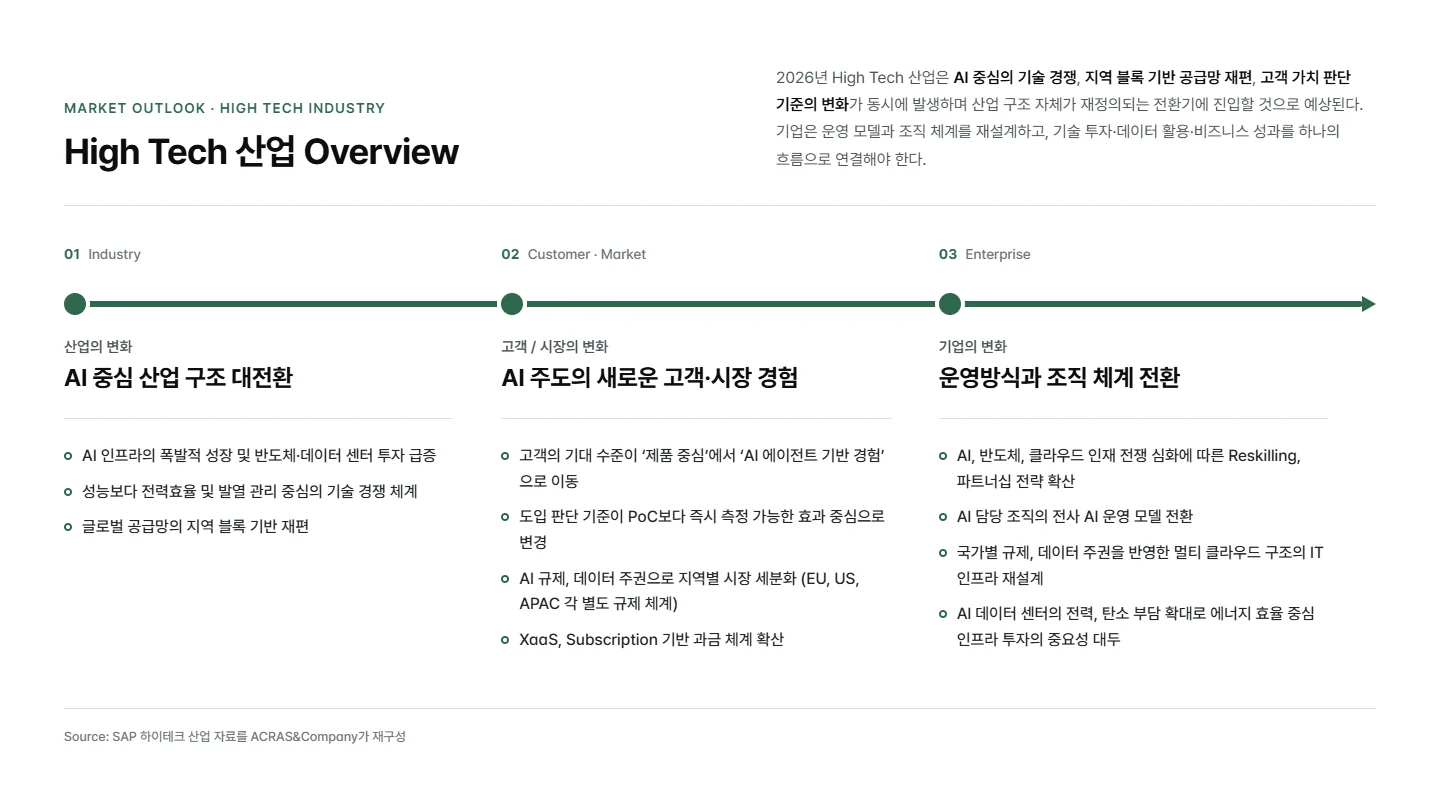
이 세 변화를 SAP가 함께 놓는 이유는 셋이 하나의 흐름이기 때문입니다. AI 인프라 투자가 수요를 만들고, 그 수요를 받는 고객이 제품이 아니라 측정 가능한 성과를 요구하며, 그 성과를 내기 위해 기업은 조직과 인프라를 다시 짜야 합니다. SAP는 이 흐름을 다섯 동향으로 세분해 동향마다 전략적 우선순위를 하나씩 짝지었습니다. 수익 중심의 고성장 압박에는 차별화된 제품으로 시장을 선도하는 것, 디지털 전환과 비즈니스 혁신에는 고객 중심 서비스 모델로의 전환, AI 기반 차별화에는 AI와 Digital Thread를 통한 혁신, 신속한 무역 리스크 대응에는 시스템을 통한 규제 대응, 인재 부족에는 AI 기반 인재 운영과 역량 강화입니다. Digital Thread는 제품 개발에서 공급망까지 데이터가 끊기지 않고 이어지는 상태를 말하며, SAP가 AI 기반 차별화의 수단으로 이것을 든 것은 AI가 쓸 데이터가 먼저 이어져 있어야 한다는 뜻입니다. Figure 2가 다섯 동향과 다섯 우선순위의 짝입니다.
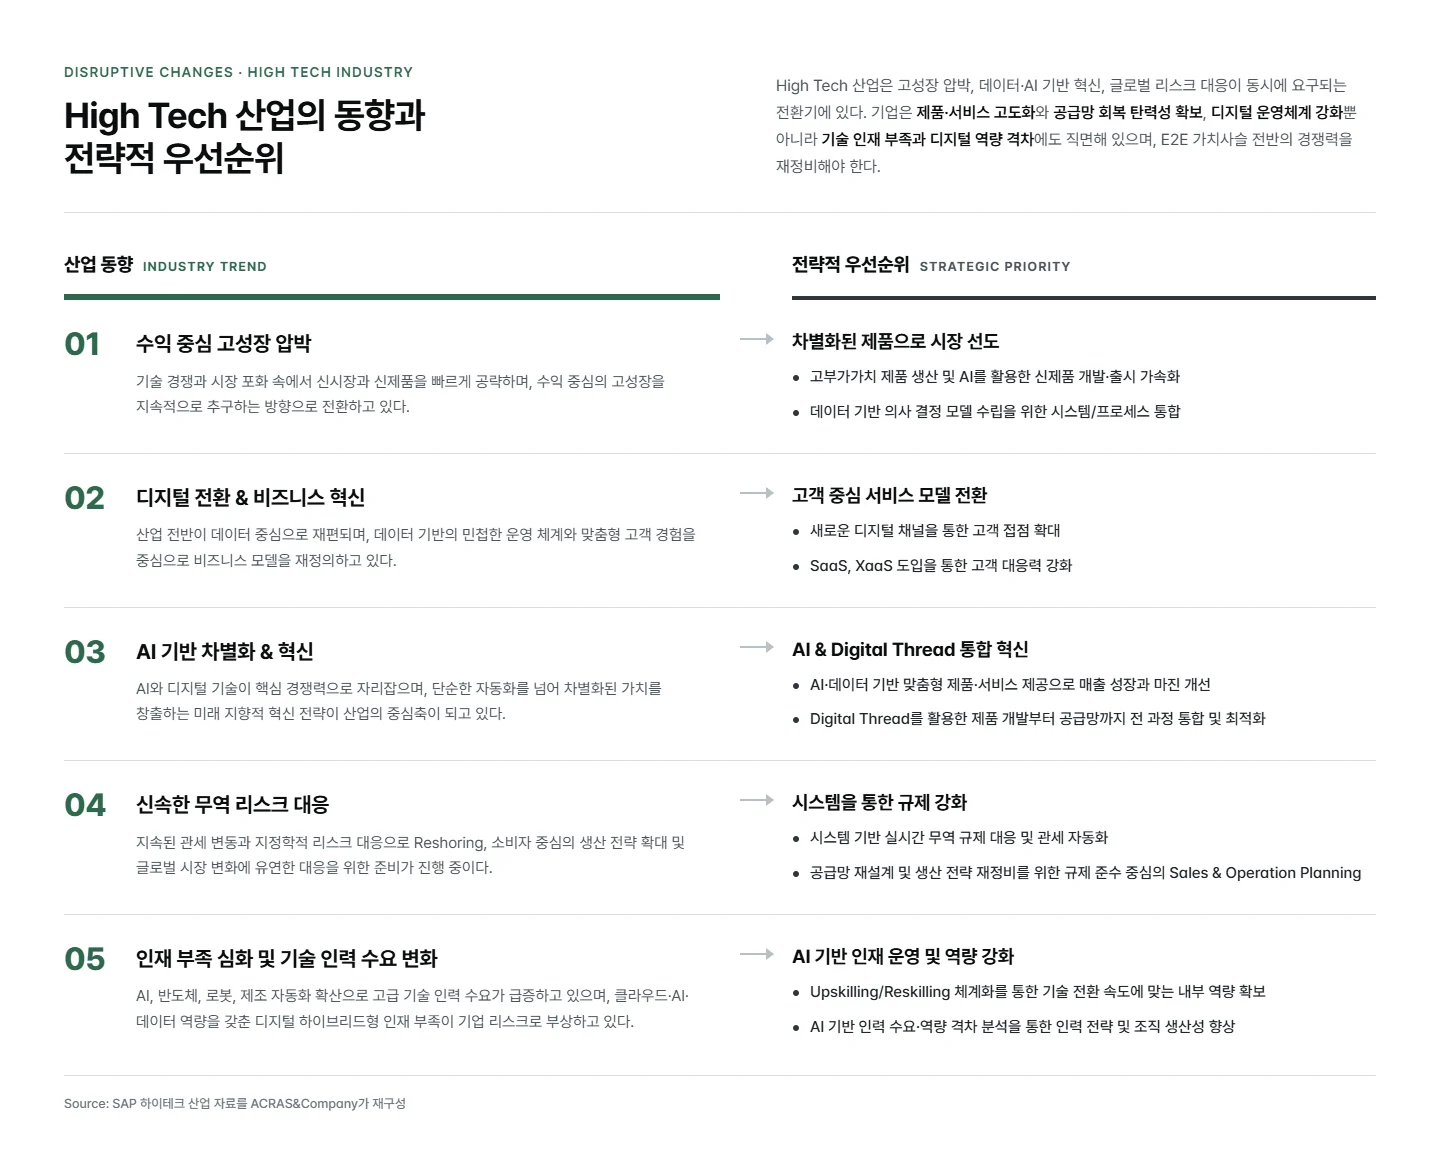


ACRAS 노트 – 팹리스처럼 생산을 외주하는 기업의 경우. 여섯 칸 가운데 세 칸을 먼저 봅니다. 공급자의 칸에서는 HBM·첨단 패키징·선단 파운드리로의 쏠림이 외주 단가와 웨이퍼 할당을 결정하므로, 협력사와의 계약 조건과 할당량이 원가 계획의 출발점이 됩니다. 구매자의 칸에서는 소수 고객의 집중과 투자 증명의 요구가 커지므로, 고객별 손익과 과제별 진행률을 읽을 수 있어야 합니다. 보완재의 칸에서는 전력 효율이 고객의 요구 사양으로, AI 에이전트가 반기 릴리스로 도착하므로, 설계 요구사항의 관리와 표준 릴리스를 받을 토대가 필요합니다. 규모의 사실은 부록 B의 통계 확인표에 배치했습니다. 읽을 것은 둘입니다. 세계 반도체 시장은 2025년 7,917억 달러(실적)였고 2026년 상반기의 성장은 메모리 +305%, 로직 +45%로 AI 데이터센터에 집중되었으며(WSTS·SIA, 2026), 성장이 소수의 AI 부문에 편중되어 그 바깥의 부품과 성숙 노드는 재고와 가격의 압박을 먼저 받습니다. 그리고 시장은 에이전트를 요구하는 동시에 그 투자의 증명을 요구합니다 – 기업용 애플리케이션의 40%가 2026년 말까지 에이전트를 내장한다는 전망과 에이전틱 AI 프로젝트의 40% 이상이 2027년까지 취소될 수 있다는 전망이 같은 기관(Gartner, 2025)에서 나왔습니다.
3. 반도체 산업의 구조 – 세 인사이트의 해설과 적용
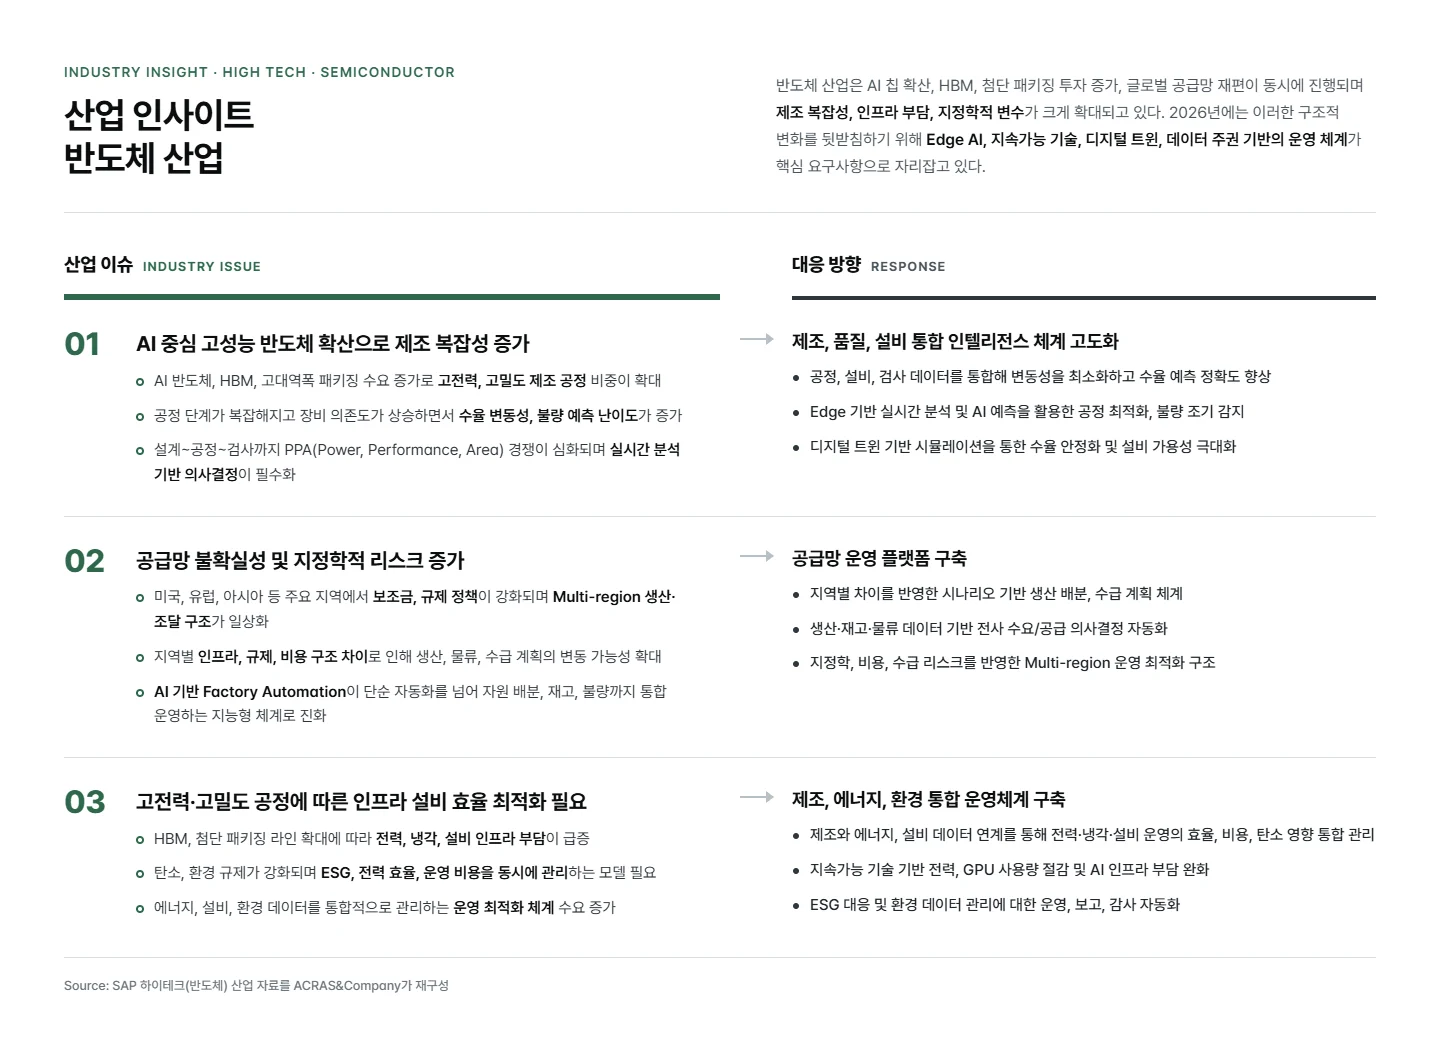
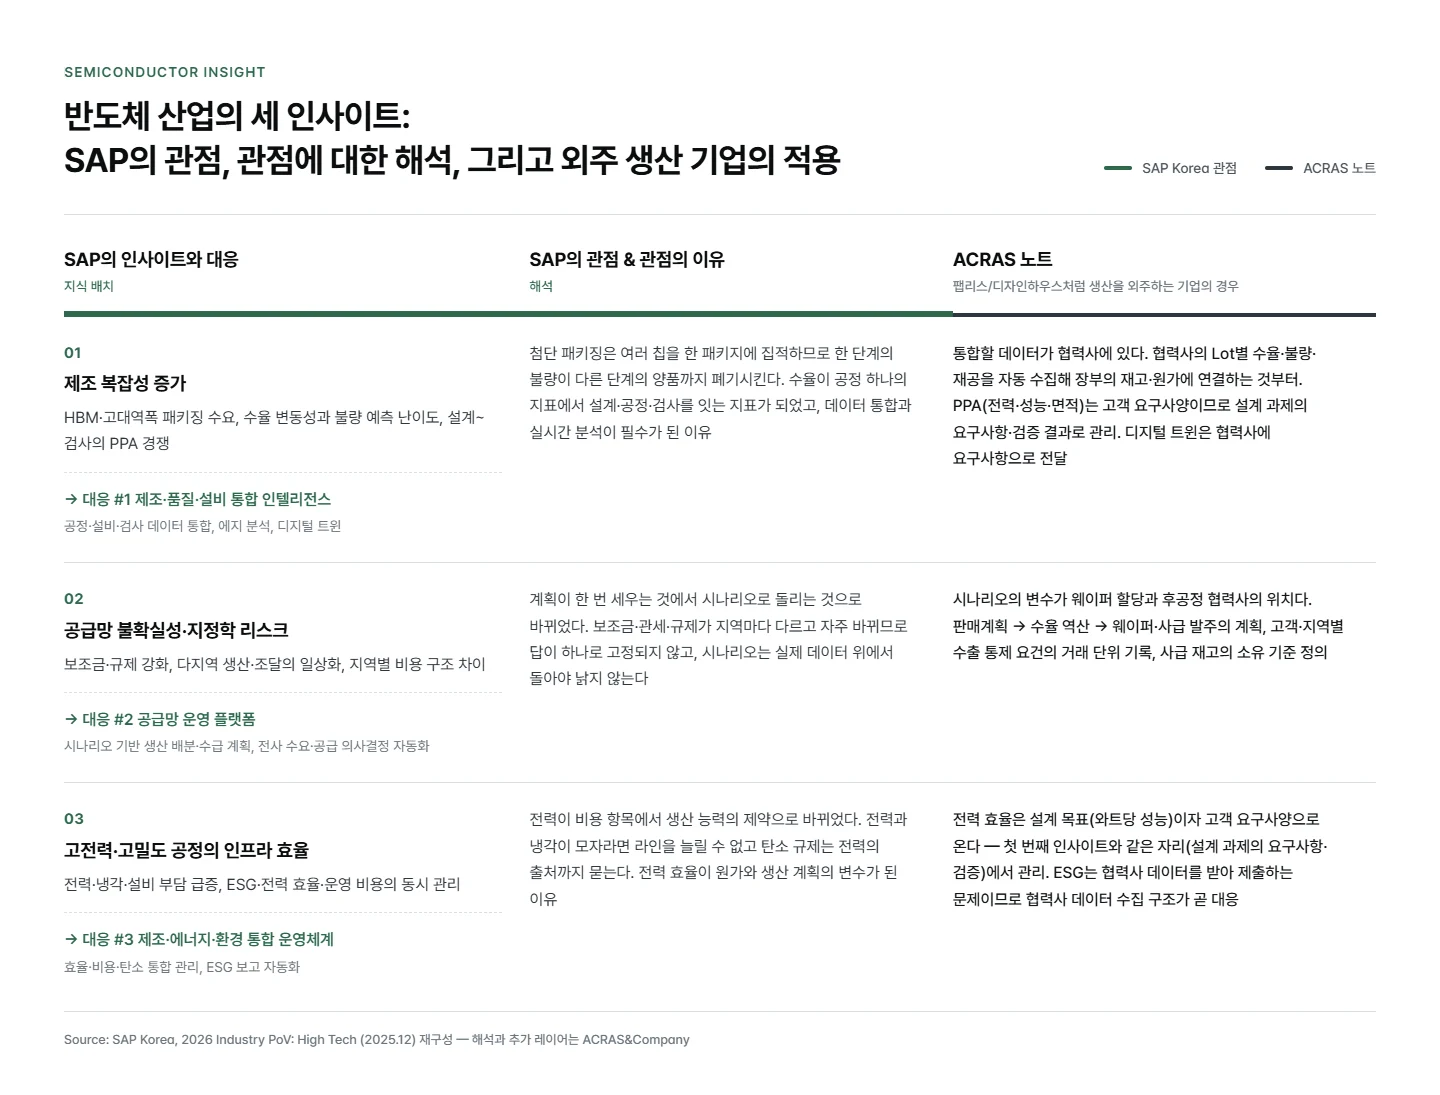
SAP Korea(2025)는 반도체 산업이 AI 칩 확산, HBM과 첨단 패키징 투자, 글로벌 공급망 재편이 동시에 진행되면서 제조 복잡성, 인프라 부담, 지정학 변수가 크게 커졌다고 진단하고, 2026년에는 Edge AI, 지속가능 기술, 디지털 트윈, 데이터 주권 기반의 운영 체계가 핵심 요구사항이 된다고 봅니다. 그 진단을 세 인사이트와 세 대응 방향으로 정리했고, Figure 5가 그 원문입니다. 본문은 인사이트마다 SAP가 왜 그렇게 보는지를 풀고 생산을 외주하는 기업의 적용을 쓰며, Figure 6이 그 셋을 한 장에 요약합니다.
첫 번째 인사이트 – AI 중심 고성능 반도체의 확산과 제조 복잡성
SAP의 판단은 이렇습니다. AI 반도체와 HBM, 고대역폭 패키징의 수요가 늘면서 고전력·고밀도 제조 공정의 비중이 커지고, 공정 단계가 복잡해지고 장비 의존도가 높아지면서 수율의 변동성과 불량 예측의 난이도가 커지며, 설계에서 공정과 검사까지 PPA 경쟁이 심화되어 실시간 분석에 기반한 의사결정이 필수가 됩니다. 대응은 공정·설비·검사 데이터를 통합해 변동성을 줄이고 수율 예측의 정확도를 높이는 것, 에지 기반 실시간 분석과 AI 예측으로 공정을 최적화하고 불량을 조기에 감지하는 것, 디지털 트윈 시뮬레이션으로 수율을 안정화하고 설비 가용성을 높이는 것입니다(SAP Korea, 2025).
이 판단의 핵심은 수율이 공정 하나의 지표에서 설계와 공정과 검사를 잇는 지표로 바뀌었다는 데 있습니다. 첨단 패키징은 여러 칩을 한 패키지에 집적하므로, 어느 한 단계의 불량이 다른 단계의 양품까지 폐기시킵니다. 그래서 데이터를 단계별로 따로 보던 방식으로는 수율을 예측할 수 없고, 설계 데이터와 공정 데이터와 검사 데이터를 한 흐름으로 통합해야 한다는 것이 SAP의 요구입니다. 실시간 분석을 필수로 보는 이유도 같습니다. 고밀도 공정에서는 불량이 발견되는 시점과 원인이 발생한 시점의 간격이 곧 손실이기 때문입니다.
ACRAS 노트 – 팹리스처럼 생산을 외주하는 기업의 경우. 통합해야 할 공정·설비·검사 데이터가 파운드리와 후공정 협력사에 있습니다. 따라서 이 인사이트의 적용은 협력사가 보내는 Lot별 수율·불량·재공 데이터를 자동으로 수집해 자사 장부의 재고와 원가에 연결하는 것부터 시작합니다. Lot은 공정을 함께 지나는 웨이퍼나 칩의 묶음이고, 수율은 투입 대비 양품의 비율로 반도체 원가를 결정하는 가장 큰 변수이며, 재공은 공정 중에 있는 재고입니다. 이 셋이 협력사의 보고서에만 있으면 회사의 재고와 원가는 추정이 되고, 장부에 들어오면 사실이 됩니다. 수율 예측 모델은 그 데이터가 쌓인 뒤의 일이고, 디지털 트윈은 협력사의 영역이므로 요구 사항으로 전달합니다. PPA는 전력·성능·면적으로 칩 설계가 동시에 맞춰야 하는 세 목표이며, 팹리스에게는 고객의 요구 사양이므로 설계 과제의 요구사항과 검증 결과로 프로젝트 안에서 관리합니다. 측정은 협력사 데이터의 자동 수집 비율, Lot별 수율의 장부 반영 여부, 과제별 PPA 검증 결과의 기록 여부로 합니다.
두 번째 인사이트 – 공급망 불확실성과 지정학 리스크
SAP의 판단은 이렇습니다. 미국·유럽·아시아에서 보조금과 규제 정책이 강화되어 여러 지역에 생산과 조달을 두는 구조가 일상이 되고, 지역마다 인프라·규제·비용 구조가 달라 생산·물류·수급 계획의 변동 가능성이 커지며, AI 기반 공장 자동화는 단순 자동화를 넘어 자원 배분과 재고와 불량까지 통합 운영하는 지능형 체계로 진화합니다. 대응은 지역별 차이를 반영한 시나리오 기반의 생산 배분과 수급 계획, 생산·재고·물류 데이터에 기반한 전사 수요·공급 의사결정의 자동화, 지정학·비용·수급 리스크를 반영한 다지역 운영 최적화입니다(SAP Korea, 2025).
이 판단의 핵심은 계획이 한 번 세우는 것에서 시나리오로 돌리는 것으로 바뀌었다는 데 있습니다. 보조금과 관세와 규제가 지역마다 다르고 자주 바뀌면, 어느 지역에서 얼마를 생산하고 어디로 보낼지의 답이 하나로 고정되지 않습니다. SAP가 시나리오 기반 계획을 대응의 첫 자리에 둔 것은 그 때문이고, 그 계획이 생산·재고·물류의 실제 데이터 위에서 돌아야 한다는 것이 두 번째 요구입니다. 데이터가 사람의 집계를 거치는 동안 시나리오는 이미 낡습니다.
ACRAS 노트 – 팹리스처럼 생산을 외주하는 기업의 경우. 시나리오의 변수가 자기 공장의 배분이 아니라 웨이퍼 할당과 후공정 협력사의 위치입니다. 따라서 적용은 셋입니다. 판매계획에서 단계별 소요를 전개하고 수율로 역산해 웨이퍼와 사급 자재의 발주량을 내는 계획, 고객의 지역과 협력사의 위치에 따라 달라지는 수출 통제와 관세 요건을 거래 단위로 기록하는 일, 그리고 협력사에 나가 있는 재고의 소유 기준을 정하는 일입니다. 사급은 발주사가 웨이퍼나 칩을 협력사에 공급해 가공을 맡기는 방식이므로, 그 재고가 누구의 장부에 얼마로 서는지를 정해야 시나리오의 재고 숫자가 맞습니다. 측정은 웨이퍼 발주 대비 입고 리드타임, 협력사 재고와 재공의 장부 일치율, 고객·지역별 수출 요건의 기록 여부로 합니다.
세 번째 인사이트 – 고전력·고밀도 공정과 인프라 설비 효율
SAP의 판단은 이렇습니다. HBM과 첨단 패키징 라인이 늘면서 전력·냉각·설비 인프라의 부담이 급증하고, 탄소·환경 규제가 강화되어 ESG와 전력 효율과 운영 비용을 동시에 관리하는 모델이 필요하며, 에너지·설비·환경 데이터를 통합적으로 관리하는 운영 최적화 체계의 수요가 커집니다. 대응은 제조와 에너지와 설비 데이터를 연계해 전력·냉각·설비 운영의 효율과 비용과 탄소 영향을 통합 관리하는 것, 지속가능 기술로 전력과 GPU 사용량을 줄여 AI 인프라의 부담을 완화하는 것, ESG 대응과 환경 데이터 관리의 운영·보고·감사를 자동화하는 것입니다(SAP Korea, 2025).
이 판단의 핵심은 전력이 비용 항목에서 생산 능력의 제약으로 바뀌었다는 데 있습니다. 전력과 냉각이 모자라면 라인을 늘릴 수 없고, 탄소 규제는 그 전력의 출처까지 묻습니다. SAP가 에너지·설비·환경 데이터를 제조 데이터와 한 체계에 두라고 하는 것은, 전력 효율이 제품 원가와 생산 계획의 변수가 되었기 때문입니다.
ACRAS 노트 – 팹리스처럼 생산을 외주하는 기업의 경우. 전력 효율은 설비의 문제가 아니라 설계 목표이자 고객의 요구 사양으로 옵니다. 데이터센터 고객이 요구하는 와트당 성능은 PPA의 P이고, 그것은 첫 번째 인사이트의 적용과 같은 자리 – 설계 과제의 요구사항과 검증 결과 – 에서 관리합니다. ESG는 자기 설비의 탄소가 아니라 협력사 공정의 탄소를 받아 제출하는 문제이므로, 협력사 데이터 수집 구조(첫 번째 인사이트의 적용)가 그대로 ESG 대응의 구조가 됩니다. 별도의 에너지 관리 체계는 팹리스에게 해당 없고, 고객이 요구하는 시점에 데이터 제출로 대응합니다.
국내 맥락과 두 페르소나
국내에서는 규제(인공지능 기본법 2026년 1월 시행, 영향평가 개정법 7월 시행)와 진흥(26조원 반도체 생태계 종합지원방안, K-칩스법, 반도체특별법, 독자 AI 파운데이션 모델과 국산 NPU 실증)이 함께 움직였습니다. 한국 팹리스의 세계 시장 점유율은 1% 수준이고(정부 브리핑, 2024) 협회 조사 기준 팹리스의 절반이 직원 50명 이하입니다. 이 리뷰의 적용은 그 크기의 회사를 전제로 썼습니다.
이 리뷰가 전제하는 두 페르소나는 아키타입입니다. A1 AI 반도체 팹리스는 설계와 IP가 중심이고 생산은 파운드리와 후공정 협력사에 외주하며, 매출은 고객 과제의 개발 용역(NRE)과 양산 공급(MP)이 섞여 있고, 데이터센터·서버 고객의 비중이 크며, 고성장과 외부 투자와 상장 준비의 단계에 있습니다. 원가의 대부분이 외주에 있고 재고의 실체가 협력사에 있으며, NRE는 엔지니어 시수로, MP는 수율과 외주 단가로 이익이 갈립니다. A2 디자인하우스는 다수 고객의 설계 서비스와 양산 대행(턴키)이라는 두 종류의 매출을 가지며, 고객마다 계약 구조와 인식 시점이 다르고, 프로젝트별 진행률·마일스톤 청구와 양산 공급의 재고·채권이 다른 리듬으로 움직입니다. 두 페르소나의 공통점은 숫자의 발생점이 회사 밖의 협력사와 엔지니어의 시간에 있다는 것입니다.
4. 적용의 결과 – SAP DT 제안의 팹리스 산업 적용 아웃풋 이미지
SAP Korea(2025)는 하이테크 기업의 전략적 우선순위를 재무·구매·제조운영·인사·영업·IT의 여섯 부문으로 나누어 정리하고 부문마다 KPI를 짝지었습니다. Figure 7이 그 전문입니다. 부문마다 우선순위는 셋이나 넷이고 KPI도 셋이나 넷이며, SAP는 이것을 하이테크 기업이 전략을 실행하고 부문별 관점을 충족하기 위한 기준으로 제시합니다.
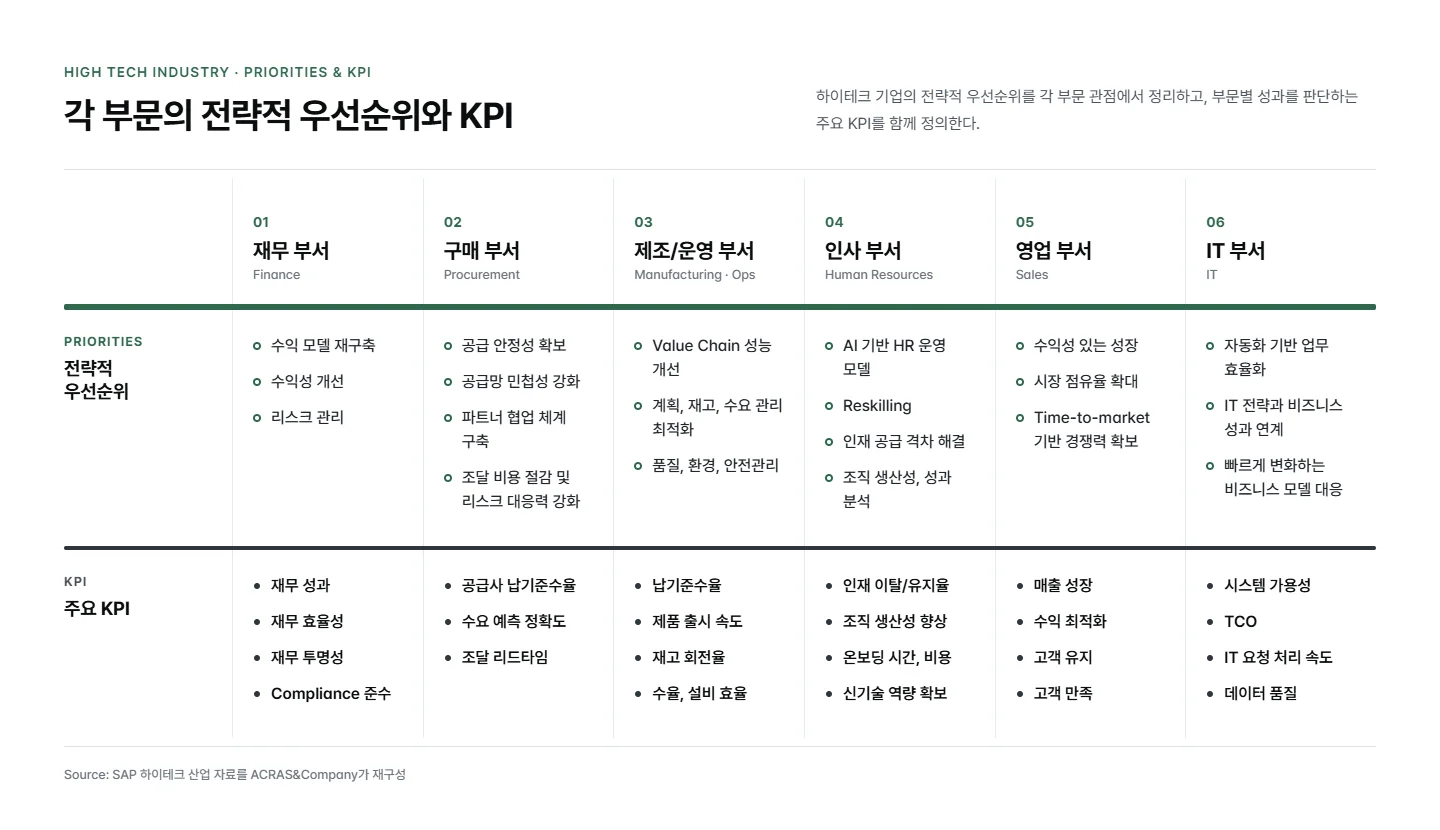
ACRAS 노트 – 이 표에서 팹리스가 자기 자리를 찾는 법. 이 표는 여섯 부문이 각자의 조직을 가진 대기업의 자리에서 쓰였습니다. 생산을 외주하는 성장기업은 여섯 부문 가운데 세 자리에서 이 표를 읽습니다. 재무 부문의 ‘재무 투명성’과 ‘컴플라이언스 준수’는 상장 준비와 투자 실사가 묻는 KPI 그대로이고, 구매 부문의 ‘공급사 납기준수율’과 ‘조달 리드타임’은 파운드리·후공정 협력사의 납기와 웨이퍼 발주 리드타임으로, 제조·운영 부문의 ‘수율’은 설비의 지표가 아니라 외주 단가와 함께 제품 원가를 결정하는 지표로 읽어야 합니다. 영업 부문의 ‘제품 출시 속도’와 ‘고객 유지’는 소수 고객과의 과제·공급 계약으로 좁아지고, 인사와 IT 부문의 KPI는 전담 조직이 생기기 전에는 ‘시스템에 대해 답할 수 있는 사람의 수’ 하나로 줄어듭니다. 여섯 부문의 KPI를 모두 재는 것이 아니라 자기 자리의 KPI 네다섯 개를 지금 잴 수 있는 것으로 좁히는 일이 §7의 지표이고, 이 표는 그 출발점입니다.
이 정리가 뜻하는 바는 부문마다 KPI가 다르지만 그 KPI가 한 흐름에서 나온다는 것입니다. 구매의 납기준수율은 제조의 납기준수율의 전제이고, 제조의 재고 회전율은 재무의 효율성에 들어가며, 영업의 수익 최적화는 재무의 수익성 개선과 같은 숫자입니다. SAP는 이 흐름을 실행하기 위해 하이테크의 핵심 비즈니스 모델을 네 영역으로 정의합니다. 연구개발과 제품 혁신(미래 혁신), 공급망 관리와 제조·운영(회복탄력성), 영업과 마케팅(지속가능한 성장), 구독과 서비스 수익화(소비 기반 수익화)이며, 영역마다 세부 프로세스가 있고 그 아래를 인사·재무·소싱조달·IT 플랫폼의 지원 프로세스가 받칩니다(SAP Korea, 2025). 세부 프로세스는 Figure 8에 있고, 생산을 외주하는 기업의 흐름 위에 다시 배치한 것은 Figure 9에 있습니다.
SAP가 그린 하이테크의 핵심 비즈니스 모델은 Figure 8이 보여 줍니다. 위의 핵심 가치사슬은 제품이 기획되어 고객에게 전달되기까지의 흐름을 네 영역으로 나눈 것이고, 영역마다 SAP가 부여한 목적이 있습니다. 연구개발과 제품 혁신은 미래 혁신, 공급망 관리와 제조·운영은 회복탄력성, 영업과 마케팅은 지속가능한 성장, 구독과 서비스 수익화는 소비 기반 수익화입니다. 아래의 지원 가치사슬은 핵심 가치사슬 전체를 가로지르는 인사, 재무, 소싱·조달의 업무 기능과 IT 기술 플랫폼(통합, 데이터·분석, 애플리케이션 개발·자동화, 인공지능)입니다. 그림의 마디 하나하나는 SAP가 표준 시나리오로 제공하는 프로세스 단위이며, 이 리뷰가 “표준으로 가능한 것은 개발하지 않고 채택한다”고 말할 때의 표준이 바로 이 마디들입니다. SAP가 이 지도를 하나의 스위트라고 부르는 이유는 네 영역과 네 줄의 지원 기능이 같은 데이터 위에서 돌아가도록 설계되었기 때문이고, 그 설계가 §5의 아키텍처로 이어집니다(SAP Korea, 2025).

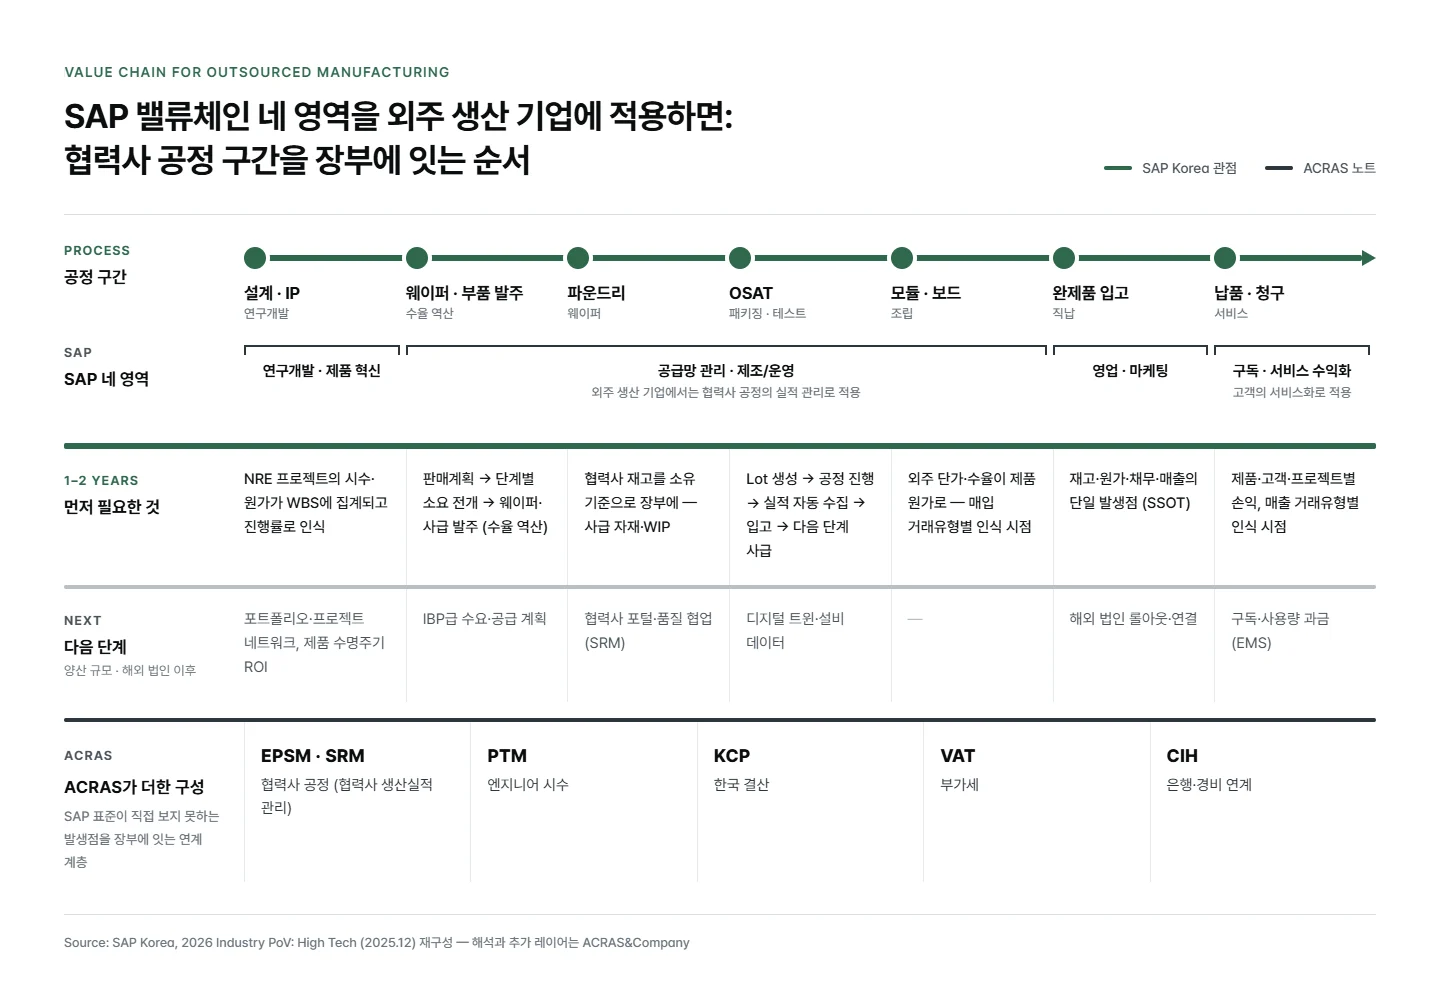
ACRAS 노트 – 이 지도를 읽는 성장기업의 경우. 이 지도는 왼쪽에서 오른쪽으로, 한 번에 전부를 세우는 순서로 읽는 그림이 아닙니다. 성장기업이 먼저 할 일은 지도 위에 자기 회사의 숫자가 만들어지는 마디를 표시하는 것입니다. 생산을 외주하는 반도체 기업은 연구개발 영역의 “포트폴리오 및 프로젝트 관리”와 공급망 영역의 “거래 파트너 협업”, 그리고 지원 사슬의 재무 전체에 표시가 모이고, 그 마디들이 Figure 9의 일곱 구간이 됩니다. 표시가 모이지 않는 마디는 틀린 것이 아니라 뒤의 단계입니다.
ACRAS 노트 – 연구개발 영역, NRE를 매출로 읽는 프로젝트. SAP의 연구개발 영역은 포트폴리오와 프로젝트를 관리하고 설계 네트워크를 잇는 것을 요구합니다. 생산을 외주하는 기업에서 이 영역의 적용은 프로젝트 하나하나에서 시작합니다. 고객 과제의 NRE가 매출이고 그 원가는 엔지니어의 시간이므로, 설계 과제를 프로젝트(WBS)로 열어 시수와 EDA·IP·마스크 지출을 그 프로젝트에 집계하고, 고객 과제는 진행률로 매출을 인식합니다. WBS는 프로젝트를 쪼개 원가를 집계하는 단위이고, 진행률 인식은 완료된 비율만큼 매출을 잡는 방식입니다. 디자인하우스에서는 이것이 회사 전체의 뼈대가 됩니다. 프로젝트의 계획 원가와 실적, 마일스톤 청구, 완료 시점의 마진이 고객별로 읽혀야 다수 고객의 설계 서비스를 사업으로 관리할 수 있습니다. SAP의 포트폴리오 관리는 프로젝트가 수십 개로 늘어난 뒤의 단계입니다.
ACRAS 노트 – 공급망·제조 영역, 협력사 공정을 장부로 끌어오는 네 가지. SAP의 공급망·제조 영역은 계획과 실행과 파트너 협업과 자금을 한 흐름으로 요구합니다. 생산을 외주하는 기업에서 제조 운영은 협력사의 공정이므로, 이 영역의 적용은 거래 파트너 협업이 중심이 되고 제조 운영은 외주 사슬의 실적 관리로 구현됩니다. 순서대로 넷입니다. 첫째, 판매계획에서 단계별 소요를 전개하고 수율로 역산해 웨이퍼와 사급 자재를 발주하는 계획. 둘째, 협력사에 나가 있는 재고를 소유 기준으로 장부에 올리는 원칙. 셋째, 웨이퍼 Lot이 생성되어 공정을 지나 입고되고 다음 단계로 사급되는 흐름이 Lot 단위로 기록되고 수율과 불량과 재공이 함께 남는 실행과 실적. 넷째, 외주 단가와 수율이 제품 원가로 들어오는 매입 거래유형별 인식 시점의 정의. 이 넷이 서면 SAP가 말하는 재고 회전율과 납기준수율과 수율은 협력사 보고서의 숫자가 아니라 회사의 숫자가 되고, 공급망 실행과 자금 관리는 그 위에서 표준 시나리오로 돌아갑니다.
ACRAS 노트 – 영업·마케팅 영역과 구독·서비스 영역. SAP의 영업·마케팅 영역은 고객 인게이지먼트와 견적-결제와 채널 자동화를, 구독·서비스 영역은 구독 관리와 서비스 수익화를 요구합니다. 생산을 외주하는 기업의 영업은 소수 고객과의 공급 계약, 견적, 납기 약속, 청구와 수금으로 구현됩니다. 적용의 핵심은 매출 거래유형별 인식 시점 – 직납, 위탁, 샘플, 개발 과제 – 의 정의와 고객·제품별 손익이며, 마케팅 자동화와 채널 관리는 고객 수가 늘어난 뒤의 단계입니다. 구독·서비스 영역은 팹리스에게 고객의 서비스화로 옵니다. 세트 메이커와 데이터센터 고객이 사용량 기반 서비스로 가면 공급 조건과 수명 지원의 요구가 달라지므로, 이 영역은 자기 과금이 아니라 고객 계약의 조건으로 적용됩니다. 디자인하우스의 양산 턴키 서비스는 공급 계약의 변형으로 영업 영역에서 다룹니다.
ACRAS 노트 – 지원 프로세스. SAP의 지원 프로세스는 인사, 재무, 소싱·조달, IT 플랫폼의 넷입니다(Figure 8의 지원 가치사슬). 생산을 외주하는 성장기업에서 재무는 지원이 아니라 본체로 적용됩니다. 연구개발비의 자산화, NRE의 인식 시점, 협력사 재고의 실재성, 외주 원가의 매칭이 상장 준비에서 가장 먼저 검증되고, 그 숫자는 거래가 기록되는 순간의 구조에서만 나옵니다. 소싱·조달은 공급처·계약과 공급업체 리스크가 중심이고, 인사는 급여·근태 위에 엔지니어 시수가 프로젝트와 이어지는 것이 핵심이며, IT 플랫폼은 §5의 순서로 적용합니다. 네 영역과 지원 프로세스의 적용을 한 장에 모은 것이 Figure 9입니다.
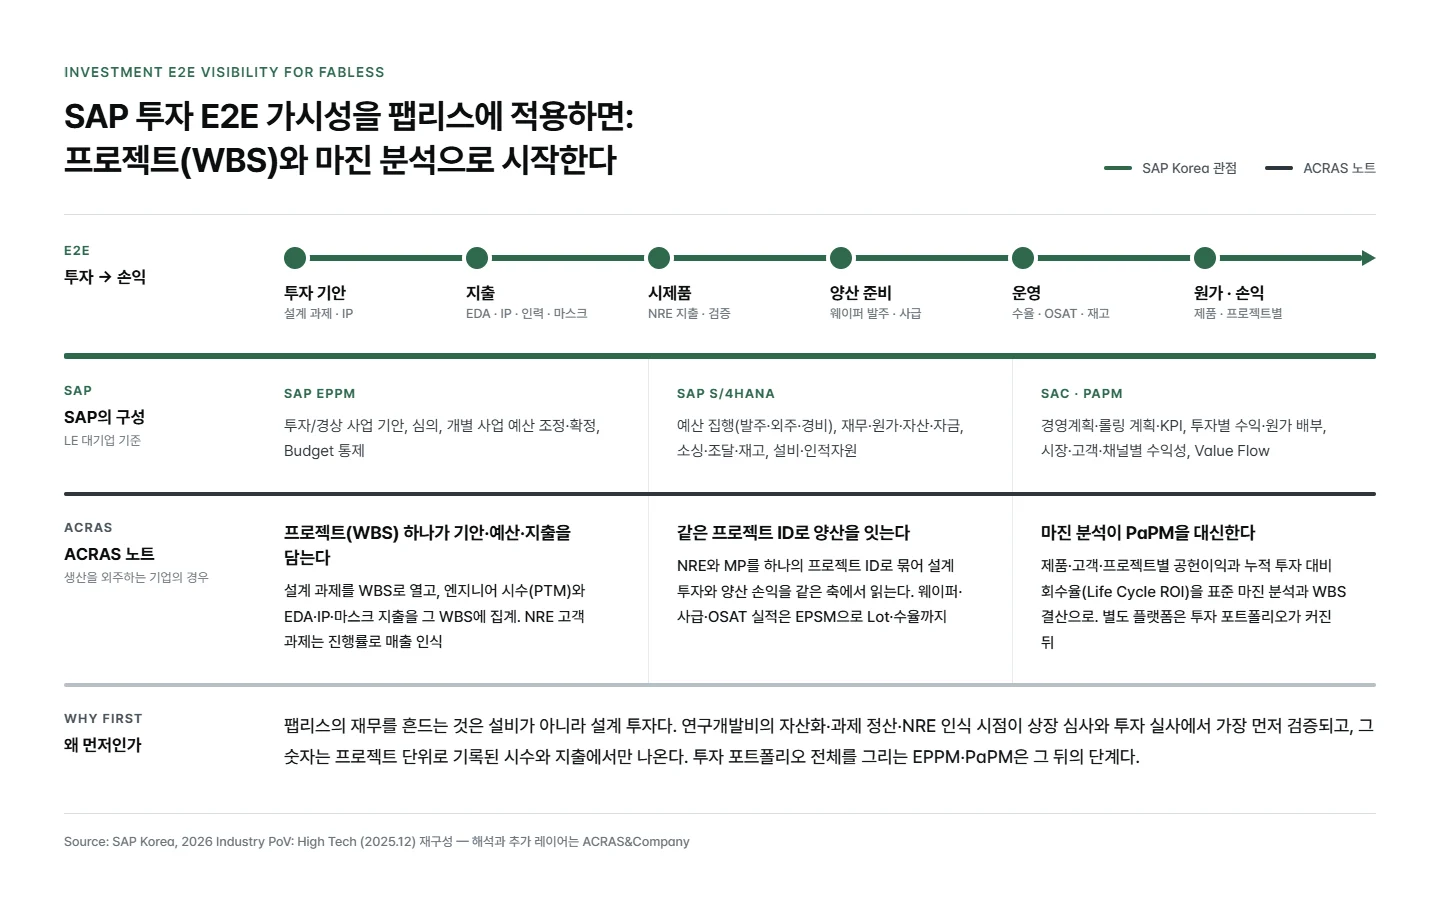
ACRAS 노트 – 투자 사업의 E2E 가시성. SAP Korea(2025)는 R&D와 무형자산 투자의 성과 불확실성, 클라우드 중심의 OPEX 구조 전환, 민첩한 포트폴리오 관리의 부족이 혁신 투자의 투명성을 떨어뜨리고 총소유비용을 높인다고 보고, 투자 기안에서 구매·공사·자산·운영·원가까지의 E2E 가시성을 투자·포트폴리오 관리, 코어 ERP, 경영계획 분석, 수익성 분석 플랫폼의 연계로 제시합니다. 투자의 각 단계를 하나의 가치 흐름으로 보고 투자별 수익과 원가를 배부해 수익성을 읽자는 것입니다. 생산을 외주하는 기업에서 이 흐름은 설계 과제 기안, EDA·IP·인력·마스크 지출, 시제품 검증, 양산 준비, 운영, 제품·프로젝트 손익으로 적용되며, 프로젝트(WBS)와 마진 분석 하나로 섭니다. 프로젝트 하나가 기안과 예산과 지출을 담고, NRE와 양산을 같은 프로젝트 ID로 묶어 설계 투자와 양산 손익을 같은 축에서 읽으며, 제품·고객·프로젝트별 공헌이익과 누적 투자 대비 회수율을 표준 마진 분석과 프로젝트 결산으로 냅니다. 투자 포트폴리오 전체를 그리는 플랫폼은 프로젝트 수가 늘어난 뒤의 단계입니다. Figure 10이 이 적용입니다.
5. SAP의 DT 아키텍처, 그리고 팹리스에 맞는 범위와 순서
SAP Korea(2025)의 하이테크 솔루션 아키텍처는 Cloud ERP를 중심에 두고 공급망·구매, 고객 경험, 구독·렌탈, 인적 자원을 연결하며, 그 위에 데이터 클라우드와 분석 플랫폼, 비즈니스 AI(Joule), 기술 플랫폼(BTP)을 얹고, 산업 네트워크·ESG 플랫폼, 파트너 솔루션, 거버넌스·전환 관리를 둘러 세웁니다(Figure 11 왼쪽). 이 구성이 뜻하는 바는 셋입니다. 전 업무 영역을 산업 특화 시나리오로 지원하는 E2E 프로세스, 별도 집계 없이 데이터를 처리하는 실시간 분석과 데이터 정합성, 언어·통화·세금·규정을 지원하는 글로벌 요구사항의 충족입니다. 레퍼런스 모델은 이를 제품 단위로 구체화하고, 애플리케이션과 데이터와 AI가 통합된 하나의 스위트로 설명합니다. SAP가 이것을 하나의 스위트로 강조하는 이유는 AI가 쓸 데이터가 애플리케이션에서 같은 의미로 만들어져야 하기 때문이며, 2026년 5월 공식화한 Autonomous Enterprise – 도메인별 어시스턴트가 수백 개의 에이전트를 조율하는 구조 – 도 같은 전제 위에 서 있습니다(SAP, 2026).
공개된 사례도 같은 구조를 보여 줍니다. 한 글로벌 장비 기업은 9,000건 이상 누적된 커스터마이징을 안고 있던 ERP를 two-tier 클라우드로 전환해 커스터마이징을 94% 줄이고 업데이트 처리를 열여덟 배 빠르게 했으며, 한 반도체 기업은 SAP BTP 위의 생성형 AI 트러블슈터로 주문 지연의 원인 분석에 드는 시간과 비용을 90% 줄일 것으로 예상했습니다(SAP 공개 레퍼런스). 공통점은 코어를 표준으로 두고 확장을 코어 밖에 둔 구조입니다.
ACRAS 노트 – 생산을 외주하는 성장기업의 네 층. 이 아키텍처를 한 번에 세울 수 있는 회사는 많지 않고, 세울 필요도 없습니다. 적용은 순서이며 네 층입니다. 순서는 SAP 제품에 대한 평가가 아니라 이 규모의 회사가 숫자를 세우는 순서입니다. Figure 11이 레퍼런스 모델과 적용 순서를 나란히 두었습니다.
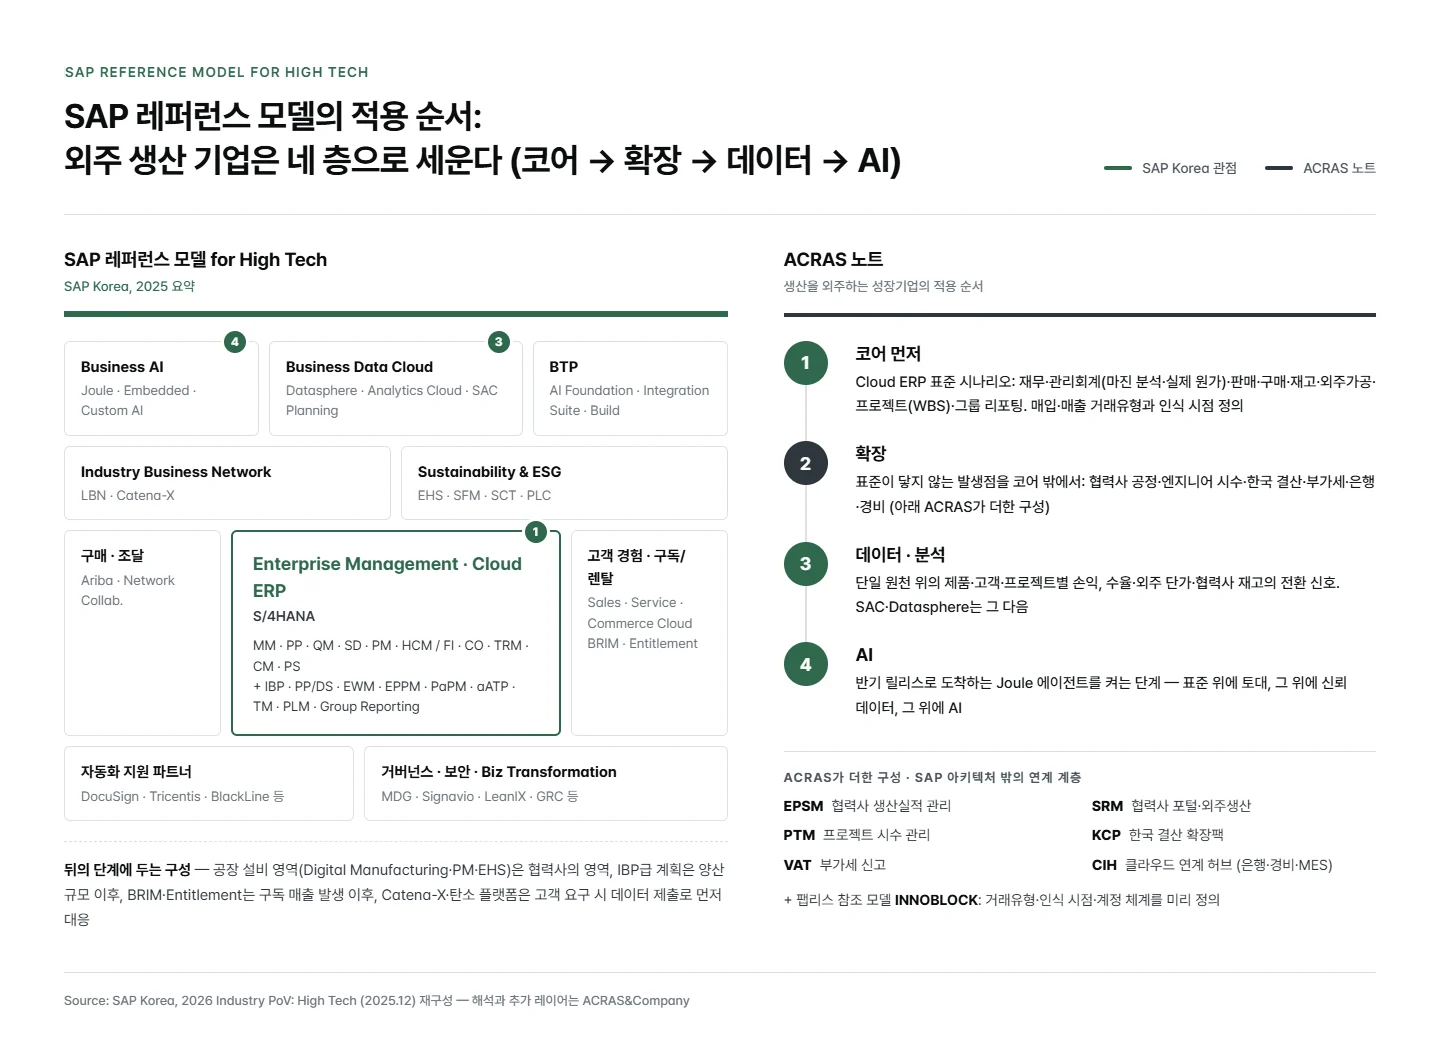
1층 코어 먼저. Cloud ERP의 표준 시나리오 – 재무와 관리회계(마진 분석, 실제원가), 판매, 구매, 재고, 외주가공, 프로젝트(WBS), 그룹 리포팅. 여기서 정해야 할 것은 화면이 아니라 매입과 매출의 거래유형과 인식 시점, 그리고 계정과목체계의 뼈대입니다. 표준이 정한 것은 표준대로 쓰고, 생산을 외주하는 기업이 정해야 할 것만 참조모델로 미리 정의합니다.
2층 확장. 표준이 직접 보지 못하는 발생점을 코어 밖에서 잇습니다 – 협력사의 공정과 재고, 엔지니어의 시간, 한국의 결산 서식, 부가세, 은행과 경비. 코어를 고치지 않고 옆에 붙이는 방식이라 반기 릴리스가 그대로 쌓입니다.
3층 데이터·분석. 단일 원천 위에서 제품·고객·프로젝트별 손익과 수율·외주 단가·협력사 재고의 변화를 먼저 알리는 지표를 읽습니다. 데이터 클라우드와 분석 플랫폼은 코어의 데이터가 신뢰할 수 있게 된 뒤의 단계입니다.
4층 AI. 반기 릴리스로 도착하는 에이전트를 켜는 단계입니다. 켤 수 있는가는 1~3층이 결정합니다.
팹리스에게 뒤의 단계인 구성도 분명합니다. 공장 설비 영역(디지털 매뉴팩처링, 설비 관리, EHS)은 협력사의 영역이고, IBP급 계획은 양산 규모가 커진 뒤이며, BRIM·Entitlement는 구독 매출이 생긴 뒤이고, 탄소 플랫폼과 산업 네트워크는 고객이 요구할 때 데이터 제출로 먼저 대응합니다. 모두 틀린 구성이 아니라 순서가 뒤에 있는 구성입니다.
ACRAS가 더한 구성 – 틈새의 자리
SAP 표준이 제공하는 것 위에 ACRAS가 더한 것은 발생점의 연계 계층입니다. 협력사 생산실적 관리 솔루션(EPSM)은 파운드리에서 테스트, 조립, 모듈까지 여러 단계의 협력사 공정을 하나의 사슬로 잇습니다. 판매계획에서 단계별 소요를 전개해 수율을 역산한 웨이퍼·사급 발주, Lot 생성에서 공정 진행과 실적의 자동 수집과 입고와 다음 단계 사급, 웨이퍼 Lot에서 칩과 카드와 서버까지의 이력과 수율과 불량과 재공의 추적이 그 안에 있습니다. 협력사는 아무것도 바꾸지 않습니다. 기존 보고 양식을 자동으로 수집하고, 협력사의 재고와 재공이 장부와 맞물립니다. 협력사 포털·외주생산관리(SRM)는 협력사와의 발주·납품·품질 협업을 포털로 열고, 프로젝트 시수관리(PTM)는 엔지니어의 타임시트를 WBS에 반영해 시수 원가의 집계와 진행률 매출 인식이 같은 시수에서 나오게 합니다. 한국 결산 확장팩(KCP)은 Public Cloud 표준에 없는 실제원가 기반 수불부와 제조원가명세서를, 부가세 신고(VAT)는 세무 신고를, 클라우드 연계 허브(CIH)는 은행·경비·외부 SaaS를 전표와 기준정보로 잇습니다. 팹리스 참조모델(INNOBLOCK)은 표준이 정하지 않는 팹리스 고유의 결정 – 매입·매출 거래유형과 인식 시점의 규칙, 협력사 공정과 엔지니어 시수의 발생점 연결, NRE와 양산을 하나의 프로젝트 ID로 묶는 설계 – 을 미리 정의한 것입니다. 이 구성은 SAP의 아키텍처를 대체하지 않습니다. 표준 ERP가 직접 보지 못하는 구간을 표준 안으로 끌어오는 틈새이며, 그래서 Figure에서도 SAP의 레퍼런스 모델 안이 아니라 옆에 둡니다.
6. 앞으로 달라질 수 있는 것과, 그 변화를 먼저 알리는 지표
예측하지 않고 시나리오로 둡니다. 첫째, AI 수요의 정점 이후 – Deloitte(2026)는 수요 둔화 시나리오의 준비를 권하고, WSTS(2026)와 McKinsey(2026)의 전망은 고성장의 지속을 가리킵니다. 둘째, 관세와 보조금 체제 – 미국 CHIPS 법과 EU 반도체법의 집행, 수출 통제는 완화와 강화를 오가고 리쇼어링은 선별적입니다(부록 B). 셋째, 국산 NPU와 주권 AI 정책의 성과 – 독자 파운데이션 모델의 압축과 국산 NPU 실증이 초기 단계입니다. 생산을 외주하는 기업에게 변화를 먼저 알리는 지표는 두 곳에 있습니다. 산업의 지표는 반도체 시장의 분기 성장률이 두 분기 연속 둔화하는가, 메모리와 웨이퍼 가격이 어디로 움직이는가, 수출 통제와 보조금 요건이 바뀌는가입니다. 회사의 지표는 외주 단가의 변동, 견적 마진과 실제 마진의 차이, 협력사 재고의 증감, 고객별 매출 순위와 이익 순위의 괴리, NRE 과제의 진행률 대비 청구율, 지난 릴리스에서 켠 기능의 수입니다. 회사의 지표는 §3과 §4의 구조가 있어야만 읽힙니다.
7. ACRAS 노트 – 9관문으로 읽은 순서와 지표
오스터왈더(2020)의 두 지도로 보면, 산업의 변화는 성장기업에게 탐색의 압력(에이전트·새 고객·새 과금의 실험)과 활용의 압력(양산·납품·결산)을 동시에 가합니다. ACRAS의 관점은 순서입니다. 탐색에 쓸 경영진의 주의력은 활용 영역의 토대가 서 있을 때만 남고, 그 토대는 숫자가 만들어지는 구조에서 시작합니다. §3과 §4의 적용을 성장의 9관문으로 정리하면 생산을 외주하는 기업에게는 다음 순서의 문으로 옵니다.
수익성의 관문(G5): NRE와 양산이 섞인 매출의 이익을 제품·고객·프로젝트별로 읽는 구조가 첫 문입니다(§4 연구개발 영역). 매출 순위 옆에 이익 순위가 놓이는가.
시장이 믿을 숫자의 관문(G4): 협력사에 나가 있는 재고와 외주 원가가 장부와 같은 거래에서 태어났는가(§3 첫째·둘째 인사이트, §4 공급망 영역). 상장 심사와 투자 실사가 가장 먼저 묻는 자리이며, 자본이 들어오기 전에 토대를 세우는 이유입니다.
글로벌 정합의 관문(G2): 해외 고객·거점·법인이 늘 때 같은 기준으로 읽히는 계정과 마스터(§2 신규 진입의 칸).
AI 순서의 관문(G7·G8): 1~3층 위에서 반기마다 도착하는 에이전트를 켜는 일(§5). 켠 기능의 수와 정착률이 투자 증명의 숫자가 됩니다.
IT 조직 형태의 관문(G9): 전담 조직 없이 이 순서를 감당하는 회사에게 IT 역량은 인원이 아니라 형태의 문제입니다.
디자인하우스에게는 표준의 관문(G3)이 두 번째로 옵니다 – 고객마다 다른 프로젝트 방식을 하나의 WBS 규칙으로 세우는 일.
이 순서를 재는 지표는 열두 항목입니다. 재무: 제품·고객·프로젝트별 공헌이익, 견적 마진과 실제 마진의 차이, 시스템 밖 결산 조정 건수, NRE 진행률 대비 청구율. 외주·공급망: 협력사 재고와 재공의 장부 일치율, Lot별 수율, 웨이퍼 발주 대비 입고 리드타임, 협력사 데이터 자동 수집 비율. 영업: 고객별 매출 순위와 이익 순위의 괴리, 매출 거래유형별 인식 정확도. IT: 지난 릴리스에서 켠 기능 수, 검토율·활성화율·정착률. SAP Korea(2025)의 부문별 KPI(Figure 7)와 방향이 같되, 생산을 외주하는 회사가 지금 잴 수 있는 것으로 좁혔습니다.
지금 결정할 것은 다섯입니다. 첫째, 매입·매출 거래유형과 인식 시점, 계정과목체계의 뼈대를 먼저 정합니다. 되돌리기 어려운 결정이고 시스템 도입 전에 가능합니다. 둘째, 협력사 재고를 소유 기준으로 장부에 올리는 원칙을 세우고 외주 사슬의 Lot·수율 기록을 시작합니다. 셋째, 설계 과제를 WBS로 열고 시수를 기록합니다 – NRE와 양산을 같은 프로젝트 ID로. 넷째, 모든 AI 파일럿에 90일 ROI 게이트를 두고 두 분기 연속 측정 가능한 개선이 없으면 종료합니다. 다섯째, 산업의 지표와 회사의 지표를 분기별로 함께 봅니다. 어느 시나리오가 오든 변하지 않는 것은 첫째와 둘째이며, 다섯 가지 모두 그 결정을 담을 숫자의 구조가 먼저 있어야 실행됩니다. 자사의 숫자가 그 구조 위에 있는지, 도입 전 진단으로 확인해 보세요.
8. 검토 기준과 유의 사항
2026년 이후의 수치는 별도 표기가 없는 한 전망입니다(WSTS·Deloitte 2026, McKinsey 2030, 협회 점유율 전망). SAP 제품의 구성과 에이전트 수는 2025년 12월 자료 기준이며 변동됩니다.
SAP Korea(2025)의 제3자 통계 중 원출처가 확인된 항목만 본문에 썼습니다. 확인되지 않은 항목(전담팀 비율, 갱신율·고객 생애 가치 증가, XaaS 성장률, 아웃소싱 비율 등)은 쓰지 않았습니다.
적용의 순서(먼저·뒤)는 생산을 외주하는 성장기업을 기준으로 한 ACRAS의 해석이며 SAP 제품에 대한 평가가 아닙니다. ACRAS가 더한 구성은 SAP 표준이 직접 보지 못하는 발생점의 연계 계층이며 SAP 아키텍처를 대체하지 않습니다.
회계·세무·법규 서술(연구개발비 자산화, 매출 인식, 내부회계관리제도, AI 기본법, 세액공제, 수출 통제)은 개요 수준이며 적용 판단은 전문가 검토가 필요합니다.
우리 회사의 숫자는 그 구조 위에 있습니까. → ERP 도입 진단
참고 자료
본문 인용은 발행 기관과 연도로, 아래는 완전 서지로 표기합니다(2단 인용). 확인 표기: 확인 = 원출처에서 수치 확인, 부분 확인 = 유사 수치 확인(기준 연도·정의 상이), 재인용 = 원출처 미확인.
- Michael E. Porter, “How Competitive Forces Shape Strategy”, Harvard Business Review, 1979; “The Five Competitive Forces That Shape Strategy”, Harvard Business Review, 2008. (공통 렌즈 – 산업의 구조)
- Alexander Osterwalder, Yves Pigneur, Alan Smith, Frederic Etiemble, The Invincible Company, Wiley, 2020. 국역 『최강 기업의 탄생』
- SAP Korea(김상연), 2026 Industry PoV: High Tech, 2025.12. (파트너 자료, 전체 인용 허용) / SAP News Center, “SAP Unveils the Autonomous Enterprise”, 2026.5. news.sap.com
- SAP 고객 레퍼런스: Hitachi High-Tech, sap.com/korea/asset/dynamic/2023/07/d237f8b9-7e7e-0010-bca6-c68f7e60039b.html / AMD, sap.com/korea/industries/high-tech.html 내 PDF 자산 044975a3-a77e-0010-bca6-c68f7e60039b / Microsoft, sap.com/asset/dynamic/2024/01/2c9c4f28-a57e-0010-bca6-c68f7e60039b.html
- WSTS, Spring 2026 Forecast; Q2 2026 Market Release, wsts.org / SIA, Global Semiconductor Sales 2025, 2026.2, semiconductors.org
- McKinsey & Company, “Hiding in plain sight: The underestimated size of the semiconductor industry”, 2026.1; Technology Trends Outlook 2026; “The state of AI: How organizations are rewiring to capture value”, 2025.3, mckinsey.com
- Deloitte Insights, 2026 Global Semiconductor Industry Outlook, 2025.11, deloitte.com / Gartner, press releases 2025.6.25 · 2025.8.26, gartner.com / Bank of America Institute, “Reshoring vs. Friendshoring”, 2024
- Congressional Research Service, Semiconductors and the CHIPS Act: The Global Context (R47558), congress.gov / CSIS, “A World of Chips Acts”, 2025, csis.org / IEA, Energy and AI, 2025.4; Global Critical Minerals Outlook 2025, iea.org
- 과학기술정보통신부, 독자 AI 파운데이션 모델 정예팀 선정, 2025.8, msit.go.kr / 인공지능 기본법(2026.1.22 시행)·개정법(2026.7.21 시행), law.go.kr / 기획재정부, 반도체 생태계 종합지원방안, 2024.5, moef.go.kr / K-칩스법(2025.2)·반도체특별법(2026.1) – 국회·언론 보도 / 한국팹리스산업협회 실태조사(점유율 전망) – 언론 보도 인용
부록 A – 용어 해설
- 팹리스(Fabless) · 디자인하우스 – 팹리스는 반도체를 설계하고 생산은 외주하는 회사. 디자인하우스는 고객의 설계를 대행하거나 양산 턴키를 맡는 설계 서비스 회사.
- NRE(Non-Recurring Engineering) · MP(Mass Production) – 고객 과제의 개발 용역 매출과 양산 공급 매출. 인식 시점이 다르다(진행률 vs 출하).
- 파운드리 · OSAT – 웨이퍼를 제조하는 위탁 생산 공장과, 패키징·테스트를 맡는 후공정 외주 업체.
- HBM · 첨단 패키징 – 고대역폭 메모리와, 여러 칩을 한 패키지에 집적하는 기술. AI 반도체 경쟁의 프런티어가 미세화에서 이쪽으로 옮겨 감.
- PPA – 전력(Power)·성능(Performance)·면적(Area). 설계 목표이자 고객 요구 사양.
- 수율 · Lot · WIP – 양품 비율, 공정을 함께 지나는 웨이퍼·칩의 묶음, 공정 중 재공품. 팹리스의 원가와 재고는 이 셋에서 나온다.
- 사급 – 발주사가 자재(웨이퍼·칩)를 협력사에 공급해 가공을 맡기는 방식. 소유 기준을 정해야 재고가 장부에 선다.
- WBS · 진행률 매출 인식 – 프로젝트를 쪼개 원가를 집계하는 단위와, 완료 비율에 따라 매출을 인식하는 방식.
- Digital Thread – 설계부터 공급망까지 데이터가 끊기지 않고 이어지는 상태. SAP가 우선순위 03의 수단으로 제시.
- Transfer(오스터왈더) – 검증된 사업 모델을 반복 가능한 운영 체계로 옮기는 순간.
부록 B – 통계 확인표
본문이 인용한 외부 통계의 원출처 확인 결과입니다. 2026년 이후는 전망이며, 기관 간 격차는 그대로 노출합니다.
| 항목 | 수치 | 출처 · 구분 |
|---|---|---|
| 세계 반도체 시장 2025 | 7,917억 달러 (+25.6%) | WSTS·SIA, 2026 · 실적 |
| 2026년 상반기 실적 | 7,020억 달러 – 메모리 +305%, 로직 +45% | WSTS, 2026 · 실적 |
| 2026년 연간 전망 | 1.51조 달러 / 9,750억 달러 | WSTS, 2026 / Deloitte, 2026 · 전망(격차 노출) |
| 생성형 AI 칩의 비중 | 매출의 약 절반, 물량 0.2% 미만 | Deloitte, 2026 · 전망 |
| 업무 특화 AI 에이전트 내장 앱 | 2026년 말 40% (2025년 5% 미만) | Gartner, 2025 · 전망 |
| 에이전틱 AI 프로젝트 취소 | 2027년 말까지 40% 이상 | Gartner, 2025 · 전망 |
| 생성형 AI 정기 사용 / EBIT 영향 미체감 | 71% / 80% 이상 | McKinsey, 2025 · 조사(전 산업) |
| 미국 CHIPS 법 / EU 반도체법 | 527억 달러 / 430억 유로(EU 직접분 약 33억 유로) | CRS, 2023 / CSIS, 2025 · 확인 |
| 리쇼어링 예상 | 대규모 20%, 완만한 이전 40% | Bank of America, 2024 · 부분 확인 |
| 한국 팹리스 세계 점유율 | 약 1%, 2027년 0.8% 전망 | 정부 브리핑 2024 / 협회 실태조사 · 전망 |
별첨 – 본문에 나온 SAP 제품·구성
- SAP S/4HANA Cloud(Public·Private Edition) – 코어 ERP. 재무·관리회계·판매·구매·생산·품질·프로젝트 등 모듈과 표준 시나리오.
- SAP BTP(Business Technology Platform) – 통합·개발·데이터·AI의 기술 플랫폼. 코어 밖 확장이 올라가는 자리.
- Joule · SAP Business AI – 역할 기반 AI 비서와 에이전트. 반기 릴리스로 기능이 추가됨.
- IBP · EPPM · PaPM · SAC – 통합 사업계획, 투자·포트폴리오 관리, 수익성·배부 관리, 분석·계획 클라우드. 팹리스에게는 양산 규모·투자 포트폴리오가 커진 뒤의 단계.
- BRIM · Entitlement Management – 구독·사용량 청구와 사용권 관리. 구독 매출이 생긴 뒤.
- Group Reporting · Material Ledger – 연결 결산과 실제원가.
- 협력사 생산실적 관리 솔루션(EPSM) · 협력사 포털·외주생산관리(SRM) · 프로젝트 시수관리(PTM) · 한국 결산 확장팩(KCP) · 부가세 신고(VAT) · 클라우드 연계 허브(CIH) · 팹리스 참조모델(INNOBLOCK) – ACRAS(CloudiaACRAS)가 SAP 표준 위에 더한 연계 계층과 참조모델.